
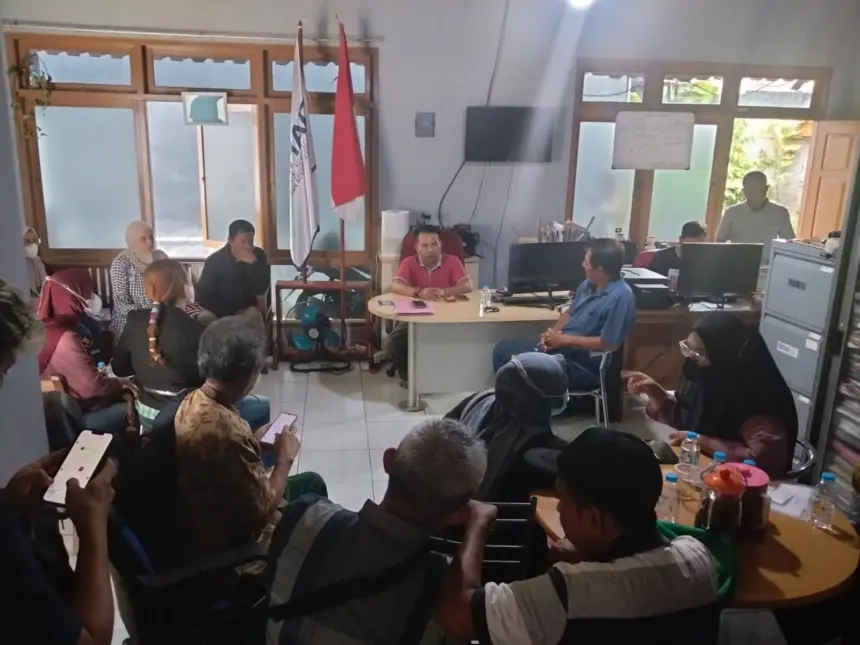
Polresta Banyumas menahan pemilik Cafe Kedai Tuas di Banyumas, berinisial N alias D (36) yang diduga melakukan penipuan investasi bodong berkedok skema ponzi. D bahkan diduga memanipulasi lima orang karyawan rumah makannya untuk membantu tindak penipuan yang dilakukan terhadap ratusan nasabah. Dari dugaan penipuan ini, total kerugian para korban capai Rp24 miliar.
Lalu, mengapa masyarakat masih saja terjebak dalam permainan uang alias money game yang diciptakan Charles Ponzi pada 1920-an ini? Skema Ponzi sendiri adalah ilusi perputaran uang. Platform ini tidak memiliki roda bisnis atau aset produktif yang nyata. Keuntungan besar yang dipamerkan dari cara ini berasal dari uang setoran anggota baru.
Tak adanya aset yang dikelola, maka money game ala ponzi ini bisa dibilang tidak tergolong produk investasi termasuk juga bukan produk bank. Sistem ini perlu aliran dana segar dari korban baru secara terus-menerus. Selama jumlah anggota baru bertambah secara eksponensial, sistem akan terlihat sehat dan lancar dalam mencairkan bonus (withdrawal).
Agar selalu ada korban baru untuk menutupi kewajiban tersangka N alias D kepada korban lama, maka para calon korban diiming-imingi dengan tingkat keuntungan fantastis dan tidak wajar. Akan tetapi, secara matematis, skema ini akan memiliki titik jenuh. Saat jumlah perekrutan melambat dan arus kas masuk lebih kecil daripada beban bayar bonus, platform akan mengalami kegagalan sistem secara mendadak. Di sinilah momen oknum mantan pegawai bank D tersebut melakukan exit scam dan berupaya menghilang membawa kabur sisa dana korban.
Mantan Ketua Satgas Waspada Investasi (SWI), Tongam L. Tobing, dalam berbagai kesempatan kerap menegaskan ciri utama skema ponzi yang harus diwaspadai masyarakat. Dia mengatakan, produk perbankan dan investasi resmi itu harus memenuhi unsur legal dan logis. Dari sisi logis, perbankan diatur ketat oleh OJK dan dijamin oleh LPS (Lembaga Penjamin Simpanan) dengan batasan bunga yang rasional. Skema Ponzi menawarkan imbal hasil yang tidak masuk akal.
Perencana Keuangan & Praktisi Investasi Prita Hapsari Ghozi mengatakan, di lembaga keuangan atau perbankan, keuntungan atau imbal hasil (return) didasarkan pada perputaran bisnis yang riil atau suku bunga acuan yang logis. Sementara di skema Ponzi, tidak ada bisnis nyata di dalamnya. Keuntungan yang dibayarkan kepada investor lama murni berasal dari uang investor baru. Maka, produk seperti yang ditawarkan oleh tersangka N alias D adalah jelas bukan produk perbankan maupun investasi.
Di sisi lain, ada faktor psikologis mendalam yang dimanfaatkan para pelaku untuk melumpuhkan logika korbannya. Fenomena ini dikenal dengan istilah Fear of Missing Out (FOMO). Saat ada teman atau kerabat mendapatkan hasil dari sebuah penawaran investasi, benteng rasionalitas seseorang cenderung runtuh. Korban tidak lagi memeriksa legalitas, melainkan terdorong rasa takut ketinggalan untuk ikut mendapat keuntungan.
Cara Pengembalian Dana terkait Penipuan Berkedok Investasi
Hukum di Indonesia menyediakan jalur bagi korban untuk mengupayakan hak pengembalian dana mereka. Begitu tanda-tanda scam terlihat (seperti penarikan dana tertunda lebih dari 2×24 jam dengan beragam alasan), korban harus segera membuat laporan polisi. Namun, jangan sekadar melaporkan dengan pasal penipuan biasa (Pasal 378 KUHP). Korban juga dapat meminta penyidik untuk menerapkan pasal berlapis, termasuk Undang-Undang Perdagangan (terkait larangan skema piramida), serta yang paling krusial Undang-Undang Tindak Pidana Pencucian Uang (TPPU).
Penerapan pasal TPPU menjadi senjata paling ampuh bagi korban. Lewat undang-undang ini, penyidik memiliki kewajiban hukum untuk melacak aliran dana (follow the money), menyita aset tersembunyi milik pelaku—baik yang berupa properti, kendaraan mewah, saham, hingga aset kripto—serta menyita aset yang sudah dialihkan kepada keluarga pelaku.
Setelah aset pelaku berhasil disita oleh negara, bagaimana cara membagikannya kembali kepada korban? Di sinilah titik krusial yang sering kali salah dipahami. Jika proses hukum pidana berjalan biasa, aset sitaan sering kali berakhir dirampas untuk kas negara, bukan dikembalikan ke korban. Untuk menghindari hal tersebut, ada dua jalur hukum yang bisa ditempuh.
Pertama, korban mengajukan permohonan restitusi (ganti rugi) kepada Lembaga Perlindungan Saksi dan Korban (LPSK). LPSK nantinya akan menghitung kerugian nyata para korban. Hasil perhitungan ini akan diserahkan kepada Jaksa Penuntut Umum (JPU) agar dimasukkan ke dalam tuntutan pidana. Dengan demikian, hakim akan memerintahkan agar asset yang disita dari pelaku langsung dilelang dan dibagi secara proporsional kepada korban yang terdata di LPSK.
Kedua, jika dirasa aset pelaku terancam habis atau proses pidana berjalan lambat, korban dapat mendaftarkan gugatan Penundaan Kewajiban Pembayaran Utang (PKPU) atau pailit terhadap pelaku. Dalam jalur hukum perdata niaga ini, status korban akan diubah menjadi kreditur yang memiliki hak tagih atas aset debitor (pelaku). Jika pengadilan memutuskan pailit, aset pelaku akan disita dan dikelola oleh kurator independen yang ditunjuk pengadilan, untuk kemudian dilelang dan hasilnya dibagikan secara adil kepada seluruh korban.